¿La propuesta F29 no coincide con tu contabilidad? ¿Existen diferencias en el Registro de Compras y Ventas (RCV)? ¿Tu declaración aparece observada?
La preparación del Formulario 29 requiere revisar algo más que los valores propuestos por el SII. El período tributario de los documentos, su estado, la clasificación de las compras o una diferencia con la información contable pueden terminar modificando los valores de la declaración.
En este artículo revisamos de forma práctica qué antecedentes validar antes de declarar, dónde buscar cuando los valores no coinciden y qué pasos seguir si el F29 presenta observaciones o necesita ser rectificado.
Una parte importante de la propuesta de IVA se construye con la información disponible en el Registro de Compras y Ventas (RCV). Por eso, mantenerlo correctamente actualizado es uno de los primeros pasos para evitar diferencias posteriores.
- ● Registro de Compras y Ventas actualizado.
- ● Facturas pendientes de acuse de recibo.
- ● Documentos reclamados.
- ● Clasificación de las compras.
- ● Documentos enviados a “No incluir”.
- ● Notas de crédito y débito del período.
- ● Facturas recibidas durante los últimos días del mes y su fecha de acuse.
- ● Cuadratura entre RCV, contabilidad y propuesta F29.
El SII recomienda revisar que los Registros de Compra y Venta estén correctamente actualizados para que la propuesta de IVA se genere con información fidedigna y evitar observaciones posteriores.
Fuente: Operación IVA – Servicio de Impuestos Internos – https://www.sii.cl/destacados/operacion_iva/
¿Por qué mi propuesta F29 no coincide con mi contabilidad?
Cuando la propuesta F29 no coincide con la contabilidad, no necesariamente significa que la propuesta del SII o los registros contables estén incorrectos. Antes de modificar cifras, lo importante es determinar qué está generando la diferencia.
Cuadra el RCV, la contabilidad y el F29
La revisión debe efectuarse por concepto y no solamente por el total a pagar. Compara los débitos y créditos del Registro de Compras y Ventas con las cuentas contables correspondientes y, posteriormente, con los valores informados en el F29. Si existe una diferencia, identifica si proviene de un documento, de su clasificación, del período tributario, de una contabilización pendiente o del valor declarado.
Esta comparación permite determinar en qué etapa se origina la diferencia antes de modificar la declaración: en los antecedentes del SII, en los registros contables o en los valores incorporados al formulario.
| Si encuentras esta diferencia | Revisa primero |
|---|---|
| Débito fiscal menor al esperado | Registro de Ventas, facturas, notas de crédito y notas de débito. |
| Crédito fiscal menor al esperado | Registro de Compras, documentos pendientes o reclamados, clasificación y período. |
| Factura de compra no aparece en el período | Fecha de recepción y acuse de recibo. |
| Total de compras no coincide | RCV, notas de crédito o débito y documentos excluidos. |
| Remanente no coincide | F29 del período anterior y arrastre del crédito fiscal. |
| Retenciones no coinciden | Retenciones registradas en la contabilidad versus valores declarados en el F29. |
| PPM presenta diferencias | Base imponible, tasa utilizada y monto declarado. |
| F29 aparece observado | Código de observación, monto de la diferencia y antecedentes que está comparando el SII. |
Revisa el período tributario de las compras
Las facturas recibidas durante los últimos días del mes requieren especial atención. Para utilizar el crédito fiscal deben cumplirse los requisitos establecidos para el documento, entre ellos los relacionados con el acuse de recibo. Si transcurren 8 días corridos sin aceptación ni reclamo, la factura se entiende aceptada. Dependiendo de cuándo se cumpla este plazo, una factura recibida al cierre del mes puede terminar incorporándose al Registro de Compras del período siguiente. Por eso, si una factura no aparece en el mes esperado, antes de modificar el F29 revisa la fecha de recepción y el estado del acuse.
Revisa el estado de los documentos
En el Registro de Compras los documentos pueden encontrarse en distintas secciones, entre ellas: Registro, Pendiente, Reclamados y No incluir. Cuando el crédito fiscal no coincide con lo esperado, no basta con comprobar que la factura existe: también debes revisar en qué estado se encuentra.
Revisa la clasificación de las compras
Entre las categorías utilizadas en el Registro de Compras se encuentran: Del Giro, Activo Fijo, IVA Uso Común, IVA No Recuperable y No Incluir. Que un documento aparezca inicialmente clasificado como Del Giro no significa, por sí solo, que el IVA necesariamente pueda utilizarse como crédito fiscal. Corresponde revisar la naturaleza de la operación y modificar su clasificación cuando sea necesario.
Revisa especialmente los documentos clasificados como IVA Uso Común, IVA No Recuperable o No Incluir, porque su tratamiento incide directamente en el crédito fiscal utilizado. La clasificación debe guardar relación con la naturaleza de la operación y con el registro efectuado en la contabilidad.
Revisa las notas de crédito y débito
Una nota de crédito o débito puede explicar una diferencia entre los documentos registrados, la contabilidad y los valores utilizados en el F29. Revisa especialmente el período en que fue emitida, el documento que está modificando, el monto afecto e IVA involucrado y su incorporación en el Registro de Compras o Ventas correspondiente.
Revisa el remanente del período anterior
El remanente informado en el período debe guardar relación con el que proviene de la declaración anterior. Si el SII detecta una inconsistencia en este arrastre, la observación puede originarse en un período anterior y no necesariamente en los movimientos del mes que estás revisando. En ese caso, conviene seguir el remanente hacia atrás hasta identificar el período donde se produjo la diferencia.
Mi F29 tiene observaciones: ¿qué hago?
Si un F29 aparece observado, no significa automáticamente que debas rectificarlo. La Consulta Integral F29 permite revisar la declaración y conocer la inconsistencia detectada por el SII. Antes de hacer cualquier modificación, sigue este orden:
1. Identifica la observación
Revisa el período correspondiente y consulta el código de la observación, la descripción de la inconsistencia, el monto de la diferencia detectada y la orientación entregada por el SII.
2. Identifica qué información está comparando el SII
Dependiendo del caso, el cruce puede involucrar F29 y Registro de Ventas, F29 y Registro de Compras, F29 actual y F29 del período anterior, F29 y retenciones, o F29 e información disponible o proporcionada al SII.
3. Busca el origen de la diferencia
Según la observación, revisa el RCV, facturas y otros documentos tributarios, notas de crédito y débito, acuses de recibo, clasificación de las compras, remanente de crédito fiscal, retenciones, PPM y registros contables.
4. Determina cuál de los antecedentes está incorrecto
No asumas que el F29 es necesariamente el dato incorrecto. Antes de rectificar debes determinar qué valor necesita realmente ser corregido.
5. Corrige el origen de la inconsistencia
Si el error está en los antecedentes o registros, corrige primero esa información cuando corresponda. Si el error está en los valores declarados en el F29, evalúa realizar una rectificación. Si los antecedentes declarados son correctos, revisa la orientación específica que entrega el SII.
6. Vuelve a comprobar el período
Después de realizar las correcciones correspondientes, vuelve a consultar el estado del F29 para verificar la situación de la observación.
Regla práctica: ante un F29 observado, no comiences rectificando. Primero identifica qué valores está comparando el SII, cuál es la diferencia y cuál de los antecedentes está incorrecto.
Si el F29 continúa observado y, después de revisar la declaración, el RCV y la contabilidad, todos los antecedentes se encuentran correctos, el contribuyente o su representante deberá concurrir a la oficina del SII correspondiente a su domicilio comercial y solicitar la revisión del período.
Si la observación requiere una intervención en los sistemas internos del Servicio, se debe pedir al funcionario que evalúe el reproceso del F29, para que los cruces y las validaciones se ejecuten nuevamente. Este procedimiento no corresponde a una rectificación de la declaración: si los valores declarados son correctos, es el SII quien debe revisar y, cuando corresponda, reprocesar la información en sus sistemas.
Ejemplo: el débito fiscal declarado no coincide con las ventas
El SII identifica como W01 una inconsistencia en la que el débito fiscal declarado en determinados códigos del F29 es inferior al débito registrado en la información de ventas. Si aparece una diferencia de este tipo, la solución no consiste simplemente en aumentar el débito del F29.
- ● Cuánto débito declaraste en el F29.
- ● Cuánto débito muestran las ventas registradas.
- ● Qué documentos explican la diferencia.
- ● Cuál de los dos antecedentes está incorrecto.
Si faltó débito en el F29, corresponderá revisar la declaración presentada. Pero si el F29 está correcto y la diferencia se origina en los antecedentes de ventas, debes revisar primero esa información. Este ejemplo muestra por qué rectificar una declaración sin conocer el origen de la observación puede no solucionar el problema.
Otras diferencias que conviene revisar
Retenciones
El F29 también contiene retenciones, por lo que estas pueden generar diferencias que no tienen relación directa con el débito o crédito fiscal. Compara las retenciones registradas en la contabilidad con las informadas en los códigos correspondientes del formulario y verifica que pertenezcan al mismo período. Esta revisión también permite anticipar diferencias con las declaraciones juradas que posteriormente utilizarán esos antecedentes.
PPM
Si la diferencia está relacionada con los Pagos Provisionales Mensuales, revisa la base imponible utilizada, la tasa correspondiente al período, el monto calculado en la contabilidad y el valor finalmente declarado. Una tasa desactualizada, una base distinta o un ajuste no reflejado en los registros puede generar diferencias aun cuando el IVA del período esté correctamente determinado.
¿Cuándo corresponde rectificar un F29?
Una vez realizada toda la revisión anterior, si determinas que el F29 presentado contiene información incorrecta, puede corresponder efectuar una rectificación. El orden recomendado es: detectar la observación o diferencia; identificar su origen; determinar qué antecedente está incorrecto; corregir el origen; y rectificar el F29 cuando corresponda. Modificar la declaración sin haber corregido el antecedente que provoca la inconsistencia puede hacer que la observación permanezca o vuelva a generarse. Por eso, la rectificación debe ser la consecuencia del análisis y no el primer paso ante una observación.
Fechas que conviene tener presentes
El F29 correspondiente a un período tributario se presenta durante el mes siguiente.
| Situación | Plazo |
|---|---|
| Plazo general | Hasta el día 12 del mes siguiente. |
| Contribuyentes que cumplen los requisitos para la extensión y pagan por Internet | Hasta el día 20. |
| Declaración sin movimiento presentada por Internet | Hasta el día 28. |
El plazo hasta el día 20 está sujeto al cumplimiento de los requisitos establecidos por el SII, por lo que conviene revisar el calendario tributario correspondiente a cada período.
Fuente: Calendario Tributario – SII – https://misiir.sii.cl/cgi_calendario/calendario.cgi
La revisión mensual del F29 exige relacionar información proveniente del SII con los registros contables del período. AyudaParaContadores apoya este proceso desde la recuperación de los datos de compras y ventas hasta la comparación de la declaración con la contabilidad y la presentación de mejoras recomendadas.
Con la información disponible en el sistema puedes revisar en un mismo flujo los documentos tributarios, los valores del F29 declarado y las diferencias detectadas respecto de la contabilidad:
- ● Obtener e importar la información de compras y ventas desde el SII.
- ● Trabajar los documentos tributarios dentro de la contabilidad.
- ● Consultar los valores del F29 declarado.
- ● Comparar esos valores con los antecedentes registrados en la contabilidad.
- ● Revisar un resumen de los documentos tributarios de compra y venta del período.
- ● Detectar retenciones contabilizadas que no están incluidas en la propuesta del SII.
- ● Calcular un total ajustado de referencia a partir de las mejoras identificadas.
Revisa la Propuesta F29 SII desde AyudaParaContadores
Propuesta SII
AyudaParaContadores recupera la información del F29 declarado en el SII y presenta sus principales valores, entre ellos la base imponible, los débitos y créditos de IVA, el IVA determinado, el PPM neto y el total a pagar.
Documentos tributarios
El sistema entrega un resumen de las compras y ventas obtenidas desde el Registro de Compras y Ventas, agrupadas por tipo de documento. Esto facilita la revisión de los antecedentes que respaldan el período y su comparación con la información declarada.
Mejoras recomendadas
La herramienta compara el F29 con los antecedentes registrados en la contabilidad y presenta mejoras recomendadas para apoyar la revisión. Entre ellas se encuentran:
- ● Identificar retenciones contabilizadas que no están incluidas en la propuesta del SII.
- ● Modificar la tasa PPM de Primera Categoría cuando se quiera anticipar voluntariamente un monto mayor, respetando la tasa obligatoria que corresponda.
- ● Obtener un total ajustado de referencia considerando la información disponible en el sistema.
Estos cálculos sirven como apoyo para la revisión y no modifican el F29 ya declarado ante el SII.
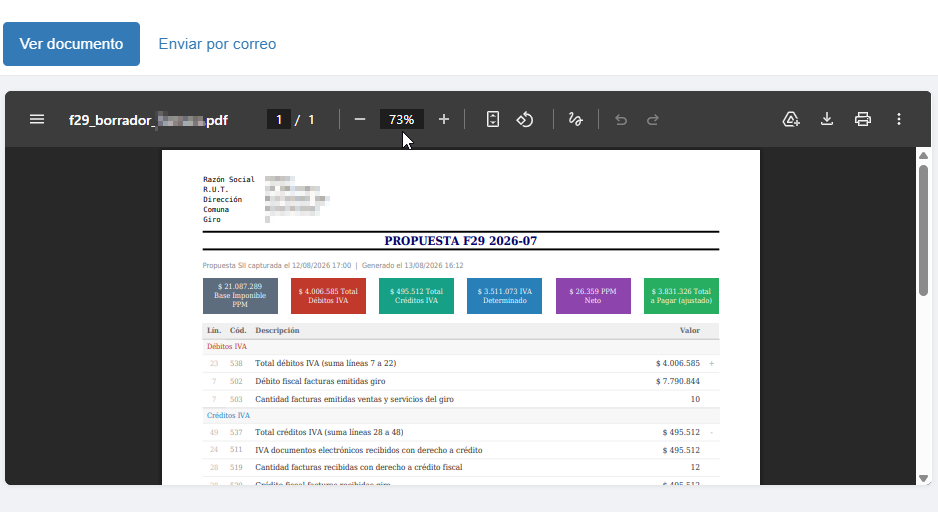
Propuesta F-29 entregado por Ayudaparacontadores
¿Aún no utilizas AyudaParaContadores?
¡Contabilidad y Remuneraciones en un solo sistema, con todas las herramientas incluidas y sin pagar módulos por separado! Accede a funciones que van más allá de un software contable tradicional, todo por un único precio. ¡Pruébalo gratis durante 15 días y descubre todo lo que AyudaParaContadores puede hacer por ti!